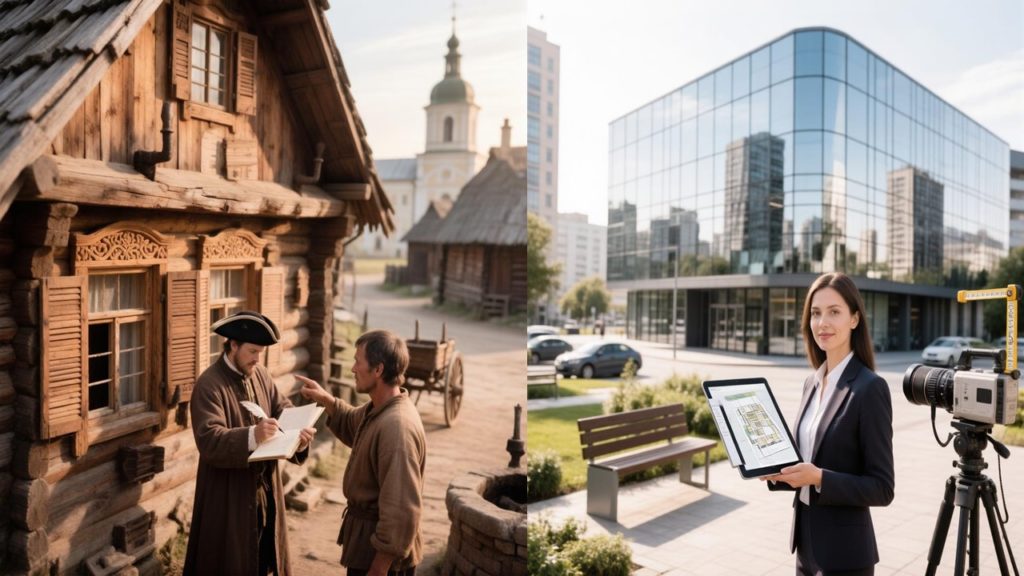
Сегодня ставка 2% от кадастровой стоимости для торговых центров кажется высокой. Однако история знает примеры куда более изобретательных сборов, основанных на видимой «статусности» объекта.
Налог на окна (эпоха Петра I) Введен в России в 1703 году и распространялся как на городское, так и на сельское жильё. Сбор рассчитывался исходя из количества окон: чем их больше — тем выше плата. Главной целью властей было стимулирование строительства экономичных домов. Чтобы снизить расходы, небогатые хозяева часто закладывали лишние проёмы кирпичом.
Подымная подать (XIV–XVIII века) Изначально единицей обложения выступал крестьянский двор («дым») — комплекс построек, земли и инвентаря одной семьи. В Киевской Руси размер дани зависел от количества печных труб: чем их больше, тем выше сбор. Позже подымную подать заменила посошная, а затем, при Иване Грозном, она трансформировалась в систему, учитывающую не только землю, но и ценность самой усадьбы.
Посошное обложение (XVI–XVII века) Основной единицей налога стала «соха» — условная мера обрабатываемой земли. Её размер не был фиксированным и зависел от качества почвы и социального статуса владельца. Для расчёта проводились писцовые описания, где фиксировались все хозяйственные ресурсы. К концу XVII века система начала давать сбои: землевладельцы укрывали земли или записывались в служилые сословия для получения льгот. В 1679 году царь Фёдор Алексеевич провёл реформу, заменив посошный налог подворным. Единицей налогообложения стал конкретный двор (дом), что позволило включить в число плательщиков ранее освобождённые категории населения и упростить контроль для казны.
От субъективности к точности. Почему тогда всё было так запутано, а сейчас работает кадастр? Потому что раньше государство оценивало лишь внешнюю «видимость» богатства. Сегодняшний перечень коммерческих объектов формируется исключительно на основе точных данных ЕГРН и материалов фактического обследования. Никаких закрытых окон — только официальные квадратные метры и прозрачная ставка 2%.